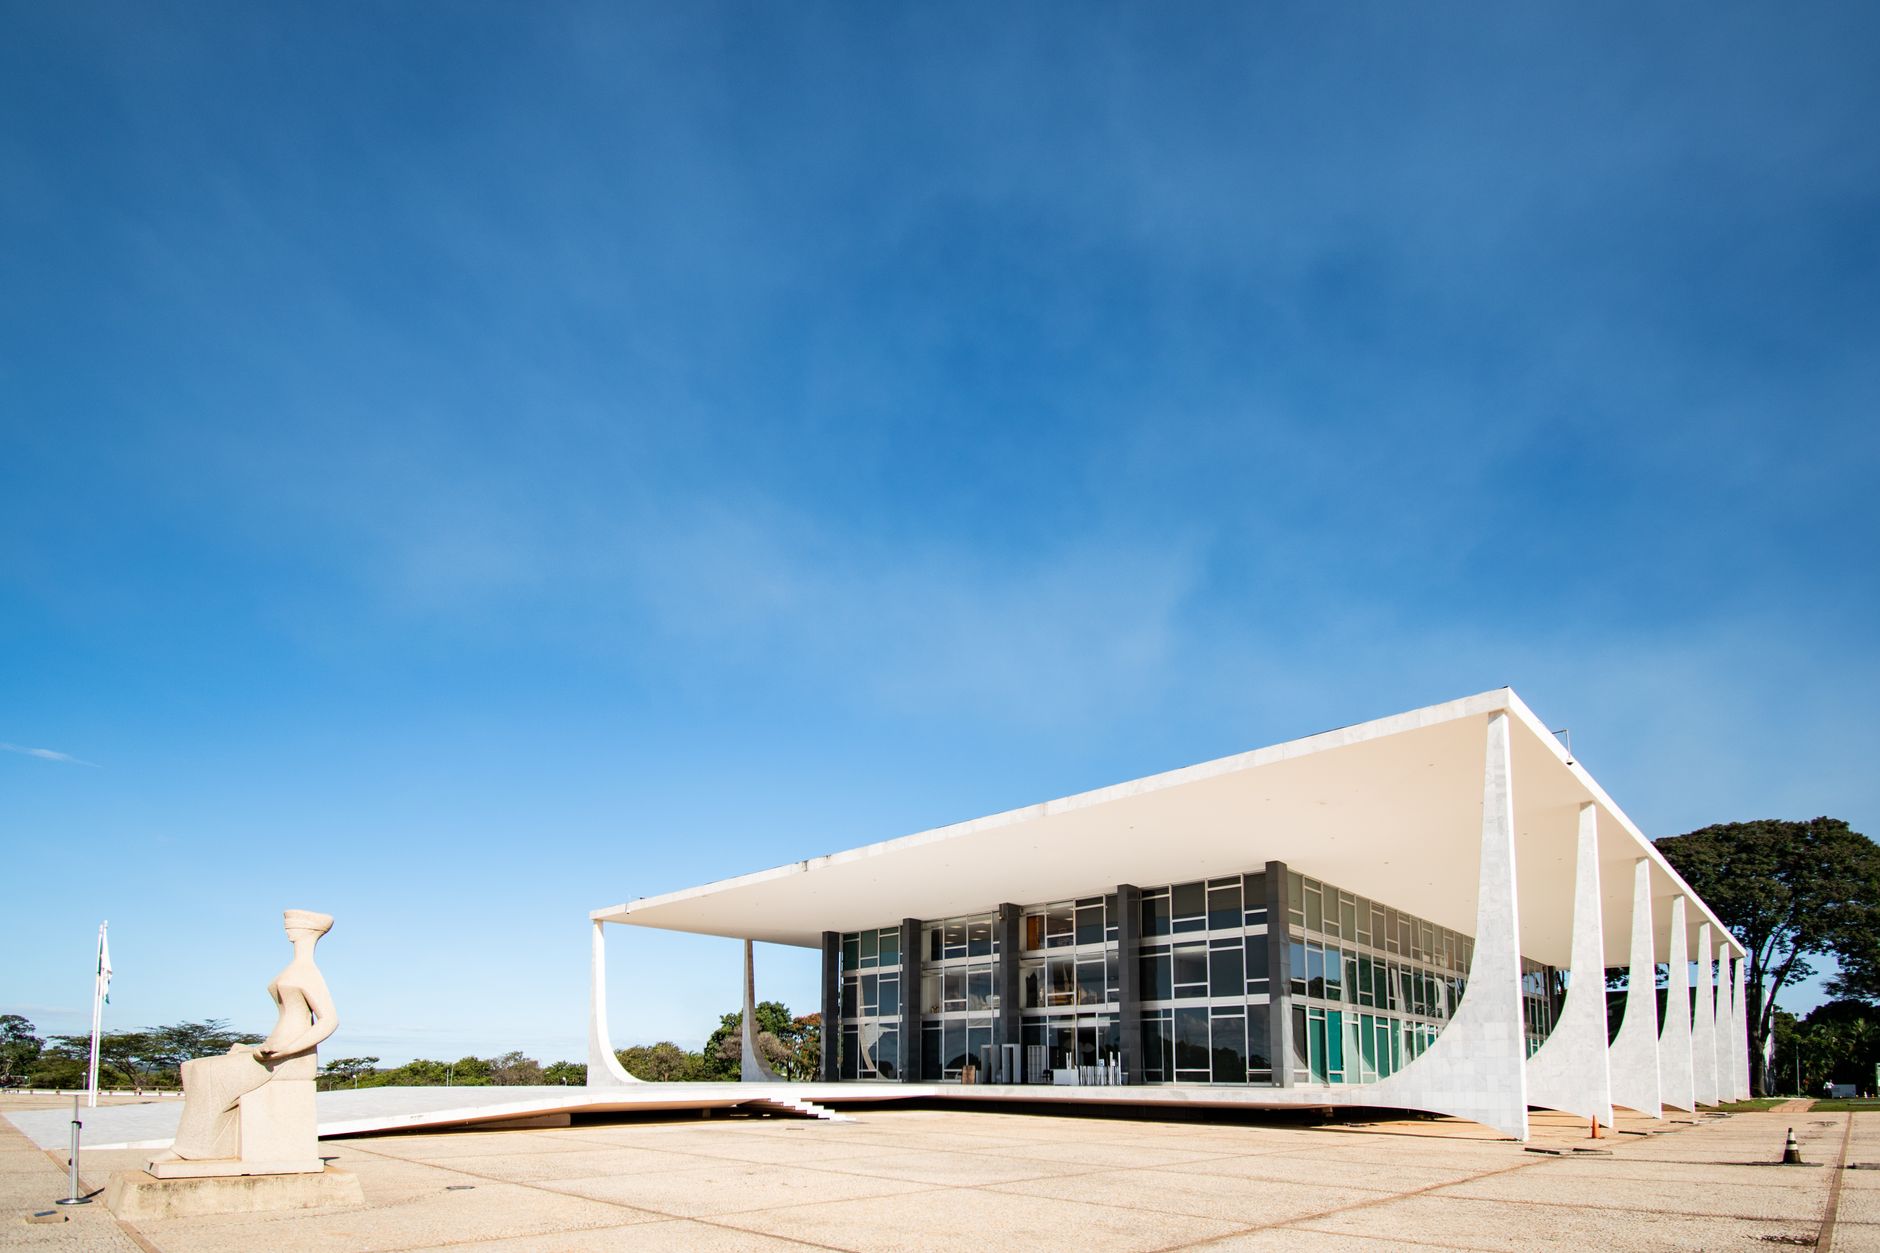

O Supremo Tribunal Federal (STF) concluiu um dos julgamentos de maior impacto econômico e tributário do semestre ao decidir, por 7 votos a 4, que os créditos presumidos de ICMS não devem integrar a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). A deliberação, ocorrida no plenário físico da Corte, sacramentou uma vitória aguardada há anos pelo setor corporativo brasileiro.
A controvérsia jurídica girava em torno da natureza dos créditos presumidos — incentivos fiscais concedidos por estados e pelo Distrito Federal para estimular setores econômicos específicos por meio da redução da carga tributária estadual. Enquanto as empresas defendiam que tais valores representam mera renúncia fiscal e subsídio para fomento de atividades, e não faturamento próprio, a Fazenda Nacional argumentava que a vantagem econômica incorporada ao patrimônio empresarial deveria ser tributada pela União.
Impacto fiscal e repercussão nos cofres públicos
Com a fixação do entendimento desfavorável ao governo, a União estima uma perda potencial de arrecadação da ordem de R$ 16,5 bilhões, montante que já era monitorado pela equipe econômica e considerado nas projeções do Orçamento federal. Especialistas em direito tributário apontam que a decisão traz alívio financeiro imediato para companhias de diversos ramos que utilizavam amplamente esses benefícios e acumulavam litígios judiciais contra o Fisco.
O processo analisado tramitou sob o regime de repercussão geral (Tema 843), o que significa que a tese jurídica firmada pelo Supremo deverá ser aplicada obrigatoriamente pelas instâncias inferiores do Poder Judiciário em dezenas de ações semelhantes suspensas em todo o país.
Histórico da discussão no Supremo
A discussão acumulava longos debates na Justiça. No plenário virtual, o caso havia registrado placar favorável aos contribuintes por margem apertada, mas a análise acabou remetida ao plenário presencial após pedido de destaque. Com o desfecho definitivo, o tribunal consolida a diretriz de que incentivos fiscais estaduais de ICMS não se amoldam ao conceito constitucional de receita ou faturamento para fins de incidência de tributos federais.
Agência Brasil / STF